Nur noch eine App, um Freigaben im Online-Banking, E-Commerce oder im Gespräch mit Sparkassenmitarbeitenden zu bestätigen? Mit der S-pushTAN-App wird dieser Traum wahr.
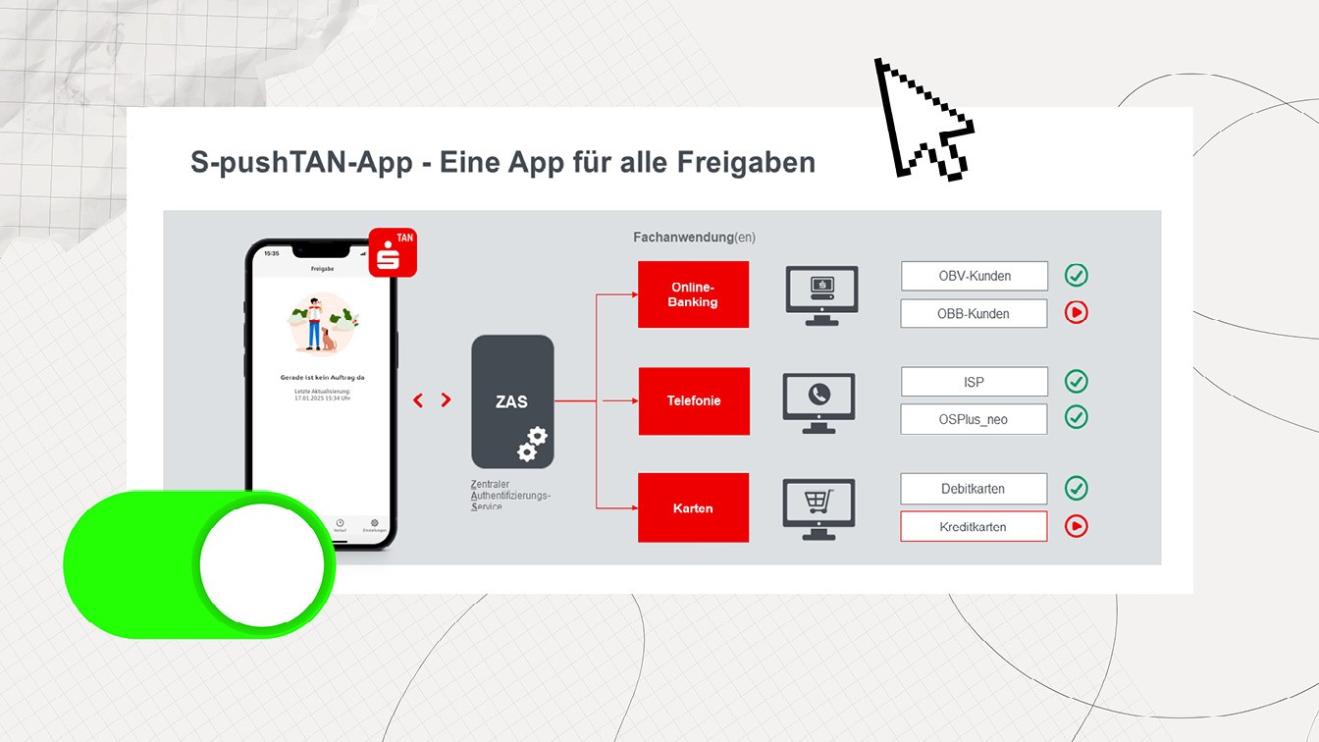
Die schrittweise Anbindung verschiedener Fachanwendungen wie Telefonie oder Online-Banking an den Zentralen Authentifizierungsservice (ZAS) bildet die Basis für diesen Schritt. Wie der ZAS funktioniert, erfahren Sie im Artikel Mit der S-pushTAN-App und der Geräteerkennung auf der sicheren Seite.
Bei Kreditkartenzahlungen im Rahmen von 3-D Secure erfolgte die starke Kundenauthentifizierung bisher überwiegend durch die S-ID-Check-App. Bei Zahlungen mit Debitkarten und im Online-Banking kam meist die S-pushTAN-App zum Einsatz. Zur Freigabe ihrer Zahlungen benötigten Kundinnen und Kunden bisher also zwei verschiedene Apps. Die Registrierung für neu ausgestellte Sparkassen-Cards mit Co-Badge (Debitkarten), Kreditkarten sowie Business Cards ist besonders einfach. Denn für diese Karten wird seit Mitte 2025 automatisch die S-pushTAN-App zur Teilnahme am 3-D-Secure-Verfahren eingerichtet. Das etablierte Verfahren vereinfacht die Nutzung von Debit- und Kreditkarten im E-Commerce.
Anders verhält es sich dagegen für Karteninhabende, die bisher noch die S-ID-Check-App nutzen. Die Umstellung dieser Kundengruppen erfolgt übergeordnet durch die enge Zusammenarbeit zwischen Finanz Informatik (FI), der S-Payment und den Processing-Dienstleistern von qards. Auf Sparkassenebene werden Kundinnen und Kunden in fünf Gruppen eingeteilt. Die Zuordnung richtet sich unter anderem nach technischen Voraussetzungen, Registrierungswegen und der Art der Ansprache.
Einfache Umstellung dank Überführungsassistent
Um 3-D Secure mit der S-pushTAN-App zu nutzen, müssen sich Karteninhabende aktiv neu registrieren. Dafür steht in der S-pushTAN-App seit Mitte Juli ein Überführungsassistent zur Verfügung: Wird die S-pushTAN-App geöffnet, um zum Beispiel eine Freigabe im Online-Banking zu erteilen, weist die App nachgelagert per Push-Nachricht auf den Überführungsassistenten hin. Dieser zeigt die entsprechenden Karten an und führt die Registrierung für 3-D Secure mit pushTAN durch. Wenn es gerade nicht passt, erinnert der Überführungsassistent beim nächsten App-Start erneut an die Umstellung. Nach erfolgreicher Umstellung werden alle aktuellen sowie künftigen Karten automatisch für 3-D Secure registriert.
Anbindung verschiedener Fachanwendungen an die S-pushTAN-App
Die Mehrheit der Kundinnen und Kunden kann bequem den Überführungsassistenten nutzen. Komplexer verhält es sich beispielsweise bei Kundinnen und Kunden mit einer Business Card. Für deren Registrierung müssen zwingend die handelnde Person des Unternehmens und der Karteninhabende den Registrierungsprozess durchlaufen und den Bedingungen für 3-D Secure zustimmen. Dabei spielen die Mitarbeitenden in den Sparkassen eine zentrale Rolle. Sie hinterlegen Daten in OSPlus vollständig, begleiten Kampagnen und steuern Kommunikationsmaßnahmen bei Bedarf nach.
FI-Magazin: Wie haben Sie die Überführung bisher erlebt?
Nicholas Jany: Im Privatkundenbereich verlief derStart geräuschlos. Weder bei den Kollegen aus dem Markt noch im Second-Level-Support gab es vermehrt Anfragen zum Überführungsassistenten. Komplexer verhält es sich bei den Inhabern von Business Cards: Bei einer juristischen Person kann diese nur von einem allein vertretungsberechtigten Ansprechpartner erteilt werden. Sollte die Vertretungsberechtigung in den Kontrollen nicht eindeutig hinterlegt sein, muss sie im Personenverbund entsprechend gepflegt und aktualisiert werden. Andernfalls kann die Zustimmung nur über eine Zustimmungsfiktion oder im Rahmen einer gezielten Zustimmungskampagne erfolgen. Über das Firmenkundenportal (Online‑Banking Business) lässt sich die Zustimmung heute sehr einfach medial erfassen. Hier arbeiten wir an einer Nutzungsintensivierung.
Nicholas JanyLeiter Multikanalmanagement
Sparkasse Karlsruhe
FI-Magazin: Wie transparent war für Sie der Weg der Überführung?
Nicholas Jany: Dank der umfassenden Informationen und Kommunikationsmittel von FI und S-Payment waren und sind wir gut vorbereitet. Wir haben die Umstellung von Anfang an als gut durchdacht und vorbereitet erlebt.
FI-Magazin: Was hat sich durch die Überführung und die damit einhergehende Vereinheitlichung in der S-pushTAN-App verbessert oder vereinfacht?
Uta Günther: Gerade für unsere Kolleginnen und Kollegen macht eine App für alle Freigaben den Beratungsalltag leichter. Wir schulen jetzt nur noch den Umgang mit der S-pushTAN-App.
Uta GüntherProzessverantwortliche Debitkarten
Kreissparkasse Bautzen
Katja Hartmann: Dank der guten Integration der S-pushTAN-App in OSPlus_neo können wir die Kundinnen und Kunden zudem noch besser im Support unterstützen. Die OSPlus_neo-Kachel „pushTAN“ ermöglicht eine Online-Sicht auf die Recherchedaten, was bei Rückfragen sehr hilfreich ist.
Katja HartmannProzessverantwortliche Kreditkarten
Kreissparkasse Bautzen
FI-Magazin: Gibt es etwas, das Sie anderen Sparkassen mit dem Fokus auf die Überführung aus der Praxis mitgeben würden?
Uta Günther: Wir haben uns eng an das von der S-Payment zur Verfügung gestellte Ausphasungskonzept gehalten – inklusive der vorgeschlagenen Ansprachemöglichkeiten für die verschiedenen Kundengruppen. Das Thema ist auch bei unseren Kolleginnen und Kollegen im Markt immer präsent – genau wie in der internen Kommunikation mittels Intranet-Beitrag.
FI-Magazin: Wie könnte ein erstes Zwischenfazit lauten?
Laura Geringer: Jede Veränderung erfordert am Anfang einige Anstrengungen, langfristig zahlt sie sich jedoch aus: Dank gezielter Kundenansprache und durch den Überführungsassistenten sind wir auf einem guten Weg zu einer App für alle Freigaben.
Laura GeringerProduktmanagerin
S-Payment GmbH
FI-Magazin: Was würden Sie anderen Projekten raten, die vor einer ähnlichen Umstellung stehen?
Laura Geringer: Gerade wenn es um die verschiedenen Blickwinkel geht, führt kein Weg am Feedback aus der Praxis vorbei. Die verschiedenen Formate zum Austausch mit Sparkassen, FI und qards sowie die enge, partnerschaftliche Zusammenarbeit haben sich bewährt. Ein echtes Highlight waren die verschiedenen Präsenz-Workshops.
Die S‑pushTAN‑App bündelt künftig alle Freigaben für Online‑Banking, E‑Commerce und Kartenzahlungen. Bisher waren dafür S‑pushTAN‑App und S‑ID‑Check‑App nötig. Durch die Anbindung an den Zentralen Authentifizierungsservice (ZAS) und mit Hilfe eines Überführungsassistenten können Privatkunden einfach auf 3‑D Secure in der S‑pushTAN‑App wechseln. Sparkassen berichten von einem reibungslosen Start, besonders im Privatkundensegment. Langfristig soll die Vereinheitlichung Prozesse vereinfachen, den Support erleichtern und die Nutzung für Kundinnen und Kunden deutlich komfortabler machen.
Die Vorzüge einer Sparkassen-Card kombiniert mit erweiterten Bezahlmöglichkeiten im In- und Ausland – all das vereint die Sparkassen-Card mit Co-Badge. Welche weiteren Vorteile sich aus ihrer Nutzung ergeben, berichten die Sparkasse Münsterland Ost und die Sparkasse Werra-Meißner.
Barrierefreiheit ist nicht erst seit Inkrafttreten des Barrierefreiheitsstärkungsgesetzes (BFSG) im Juni des vergangenen Jahres im Pflichtenheft der Produktentwicklung der Finanz Informatik (FI) fest verankert. Denn barrierefreies Design ist mehr als eine Pflichtaufgabe: Es ist die in der FI gelebte Überzeugung, dass Barrierefreiheit am Ende allen Nutzerinnen und Nutzern zugutekommt.
In einer Zeit, in der sich Technologien und Erwartungen mit hoher Geschwindigkeit verändern, rückt das Motto "Heimvorteil" bewusst die Stärken in den Mittelpunkt, auf die wir als Sparkassen-Finanzgruppe bauen können.
Aktuelle Studien zeigen ein uneinheitliches Bild des Immobilienmarkts: Die Preise für Wohnimmobilien steigen wieder leicht, zugleich bleibt der Wohnungsneubau deutlich hinter dem Bedarf zurück. Doch genau für dieses herausfordernde Marktumfeld liefert r u d i (Rund um die Immobilie) passende Lösungen für den Erfolg.